
Jessy Domenie Photography
Wankele slagkracht op transfermarkt door oplopende schuldpositie
Als afsluiting van de verdieping van de jaarrekening wordt stilgestaan bij de balans. Dit is een wezenlijk onderdeel van de gepubliceerde stukken. Het bevat complexe materie die ruimte biedt voor interpretatie. Daarnaast wegen de balanswaarden zwaar mee in de jaarlijkse beoordeling door de KNVB. Binnen het Financial Rating System (FRS) spelen indicatoren als solvabiliteit en werkkapitaal een belangrijke rol.
De financiering van de selectie van het eerste elftal is te vergelijken met wandelen op een dun koord met een wankel evenwicht. Net als in het circus brengt acrobatiek risico’s met zich mee. In dit slotartikel wordt het proces nader toegelicht met aandacht voor enkele in het oog springende balansposten.
Immateriële vaste activa (spelerswaarde)
Binnen de activa is dit een van de meest interessante onderdelen. Deze post bestaat uit de geactiveerde investeringswaarde van alle aangetrokken spelers met een contract op balansdatum. In uitzonderlijke gevallen kunnen ook afkoopsommen voor stafleden hierin zijn opgenomen.
De waarde bestaat uit de aanschafsommen voor spelers vermeerderd met eventuele tekengelden, makelaarskosten en overige kosten. Het bedrag neemt jaarlijks af omdat afschrijvingskosten in mindering worden gebracht. Dit betreft de evenredige waardevermindering van het investeringsbedrag op basis van het verstrijken van de contractduur.
Door de cumulatieve afschrijvingen over de verstreken contractperiode af te trekken van de oorspronkelijke aanschafwaarde, ontstaat de boekwaarde van de spelersgroep.
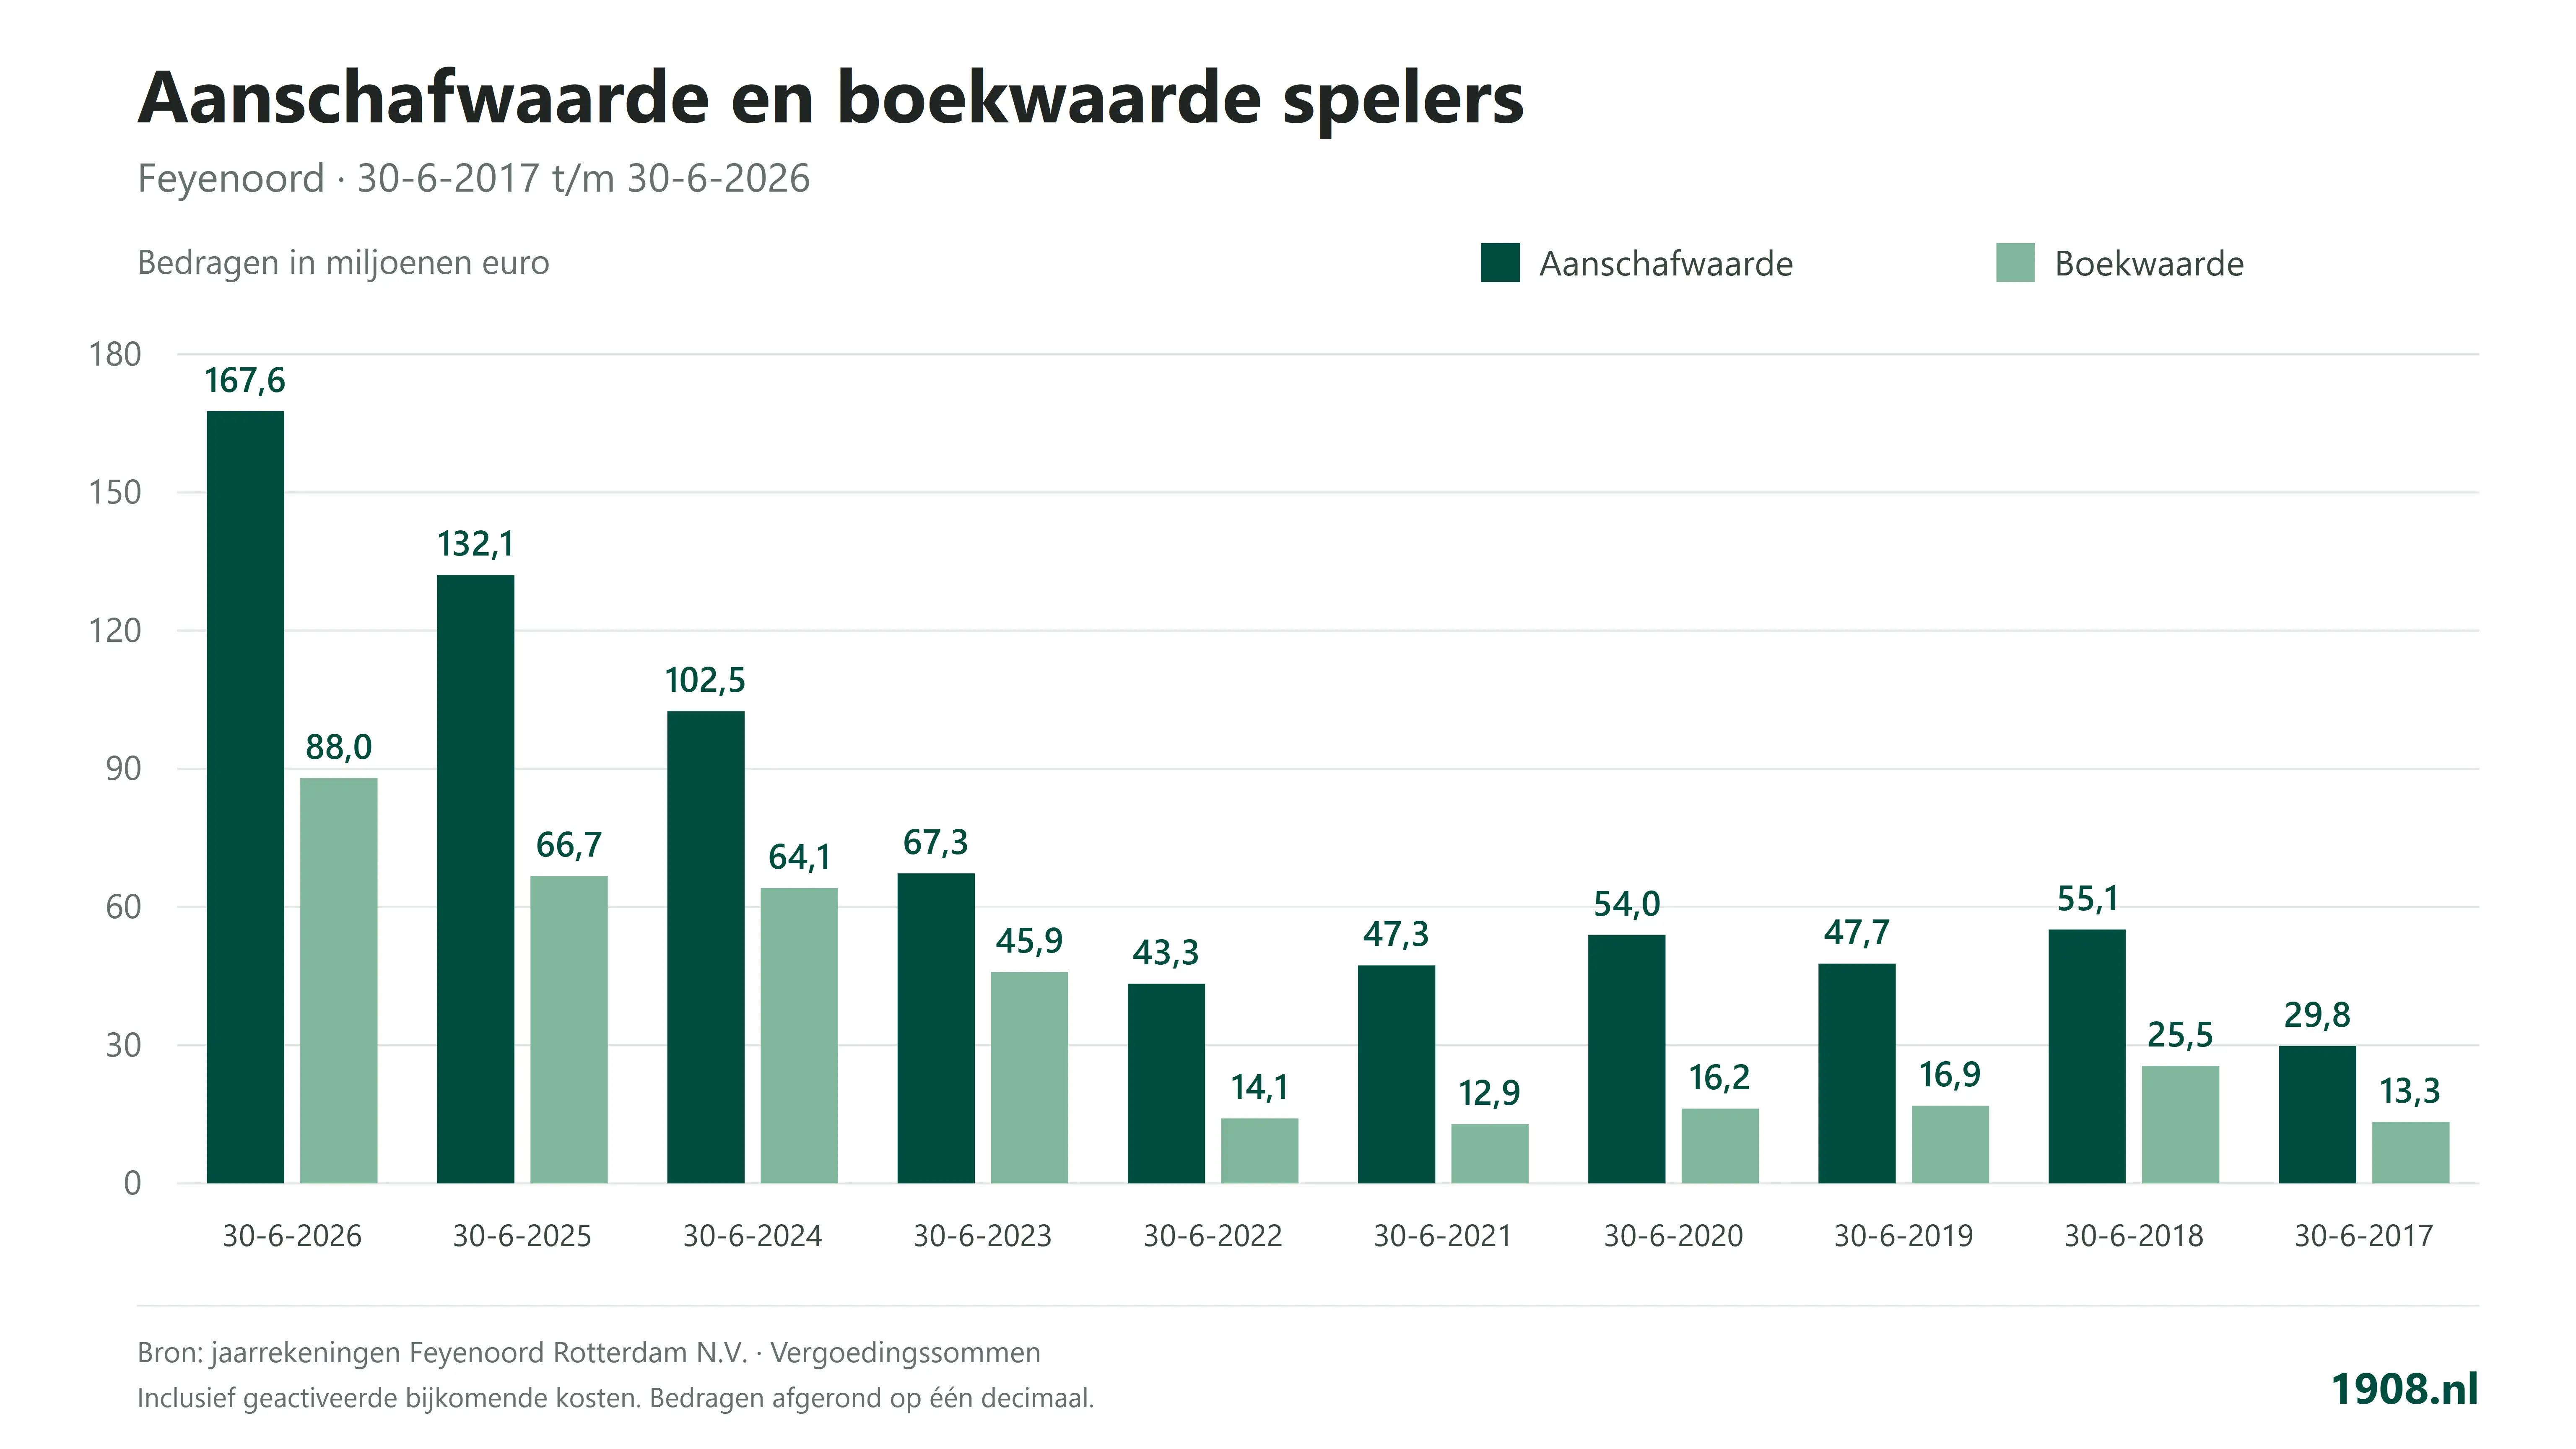
Investerings- en boekwaarde op balansdatum
In de loop der jaren heeft Feyenoord bijna 168 miljoen euro geïnvesteerd in de huidige selectie op balansdatum, tegenover 132 miljoen euro een seizoen eerder. Dit bedrag heeft Feyenoord nog niet volledig aan de verkopende clubs betaald. Er staat nog een schuld van bijna 71 miljoen euro open, waarvan ongeveer 36 miljoen euro in het lopende seizoen moet worden voldaan.
Volgens Transfermarkt.nl bedragen de oorspronkelijke transfersommen van de spelers die op 30 juni 2026 bij Feyenoord onder contract stonden samen ongeveer 135 miljoen euro. Het verschil met de balans van ca. 33 miljoen euro bestaat uit kosten voor transfervrije spelers (Gijs Smal, Jeremiah St. Juste, Liam Bossin), makelaarskosten, tekengelden, overige transferkosten en aanvullende vergoedingen aan clubs.
De afgelopen jaren is op basis van de verstreken looptijd van de contracten een kleine 80 miljoen euro aan cumulatieve afschrijvingen in mindering gebracht op de originele aanschafwaarde. Daarmee komt de boekwaarde per 30 juni 2026 uit op circa 88 miljoen euro. Een jaar eerder was dit nog ongeveer 67 miljoen euro.
Desinvesteringen door verkoop van spelers
Hoewel meerdere spelers in de transferzomer na balansdatum vertrokken, maken zij op de peildatum nog onderdeel uit van de boekwaarde. Het is daarom interessant om de financiële effecten van deze mutaties op de boekwaarde inzichtelijk te maken.
In de jaarrekening staat onder de gebeurtenissen na balansdatum precies vermeld welke spelers na balansdatum zijn vertrokken en gezamenlijk een positief resultaat van 19 miljoen euro hebben opgeleverd. Genoemd worden Ramiz Zerrouki, Plamen Andreev, Leo Sauer, Timon Wellenreuther, Inbeom Hwang, Chris Kevin Nadje, Anel Ahmedhodžić, Ayase Ueda, Casper Tengstedt en Mao Itamura.
De transfers zorgen ervoor dat de boekwaarde na balansdatum lager is, omdat het resterende bedrag vervalt. Deze administratieve verlaging wordt aangeduid als desinvestering.
Ook kunnen spelers na balansdatum zijn vertrokken waardoor de boekwaarde vóór balansdatum op basis van verslaggevingsregels toch moet worden aangepast. Dit betreft complexe materie en vraagt om een nadere toelichting.
Bijzondere waardeverminderingen
Clubs moeten jaarlijks op balansdatum beoordelen of de boekwaarde van een speler niet hoger is dan zijn economische marktwaarde. Is dit het geval dan moet een bijzondere waardevermindering worden toegepast. Dit betekent een extra afschrijving.
De transferwaarde van een speler bij verkoop in de transferzomer na balansdatum kan een indicatie zijn voor afwaardering van de boekwaarde voor balansdatum.
In de jaarrekening is voor ruim 14 miljoen euro aan bijzondere waardeverminderingen verantwoord. Hoewel hierin ook de afwaardering van de aan sc Heerenveen betaalde afkoopsom wegens het ontslag van Robin van Persie is verwerkt, is het totaalbedrag fors te noemen. Het vorige seizoen werd al een kleine 12 miljoen euro afgeboekt.
Op basis van de huidige transferzomer is het aannemelijk dat voor onder anderen Calvin Stengs, Luka Ivanušec, Neraysho Kasanwirjo, Jeyland Mitchell en Jordan Lotomba bijzondere waardeverminderingen hebben plaatsgevonden. Ook bij Gonçalo Borges ligt een afwaardering voor de hand. Zijn potentiële verkoopwaarde, momenteel slechts drie miljoen euro volgens Transfermarkt.nl, ligt aanzienlijk lager dan de balanswaarde.
Aangetrokken spelers vóór balansdatum
Spelers die vóór balansdatum zijn aangetrokken, maken deel uit van de boekwaarde op die datum. Dit geldt in de transferzomer voor Nacho Ferri en Charles Vanhoutte.
Op basis van Transfermarkt.nl wordt de aanschafwaarde geschat op ongeveer 15 miljoen euro. Door geactiveerde bijkomende kosten staat vermoedelijk een hoger bedrag in de boeken.
Investeringen in 2025-2026
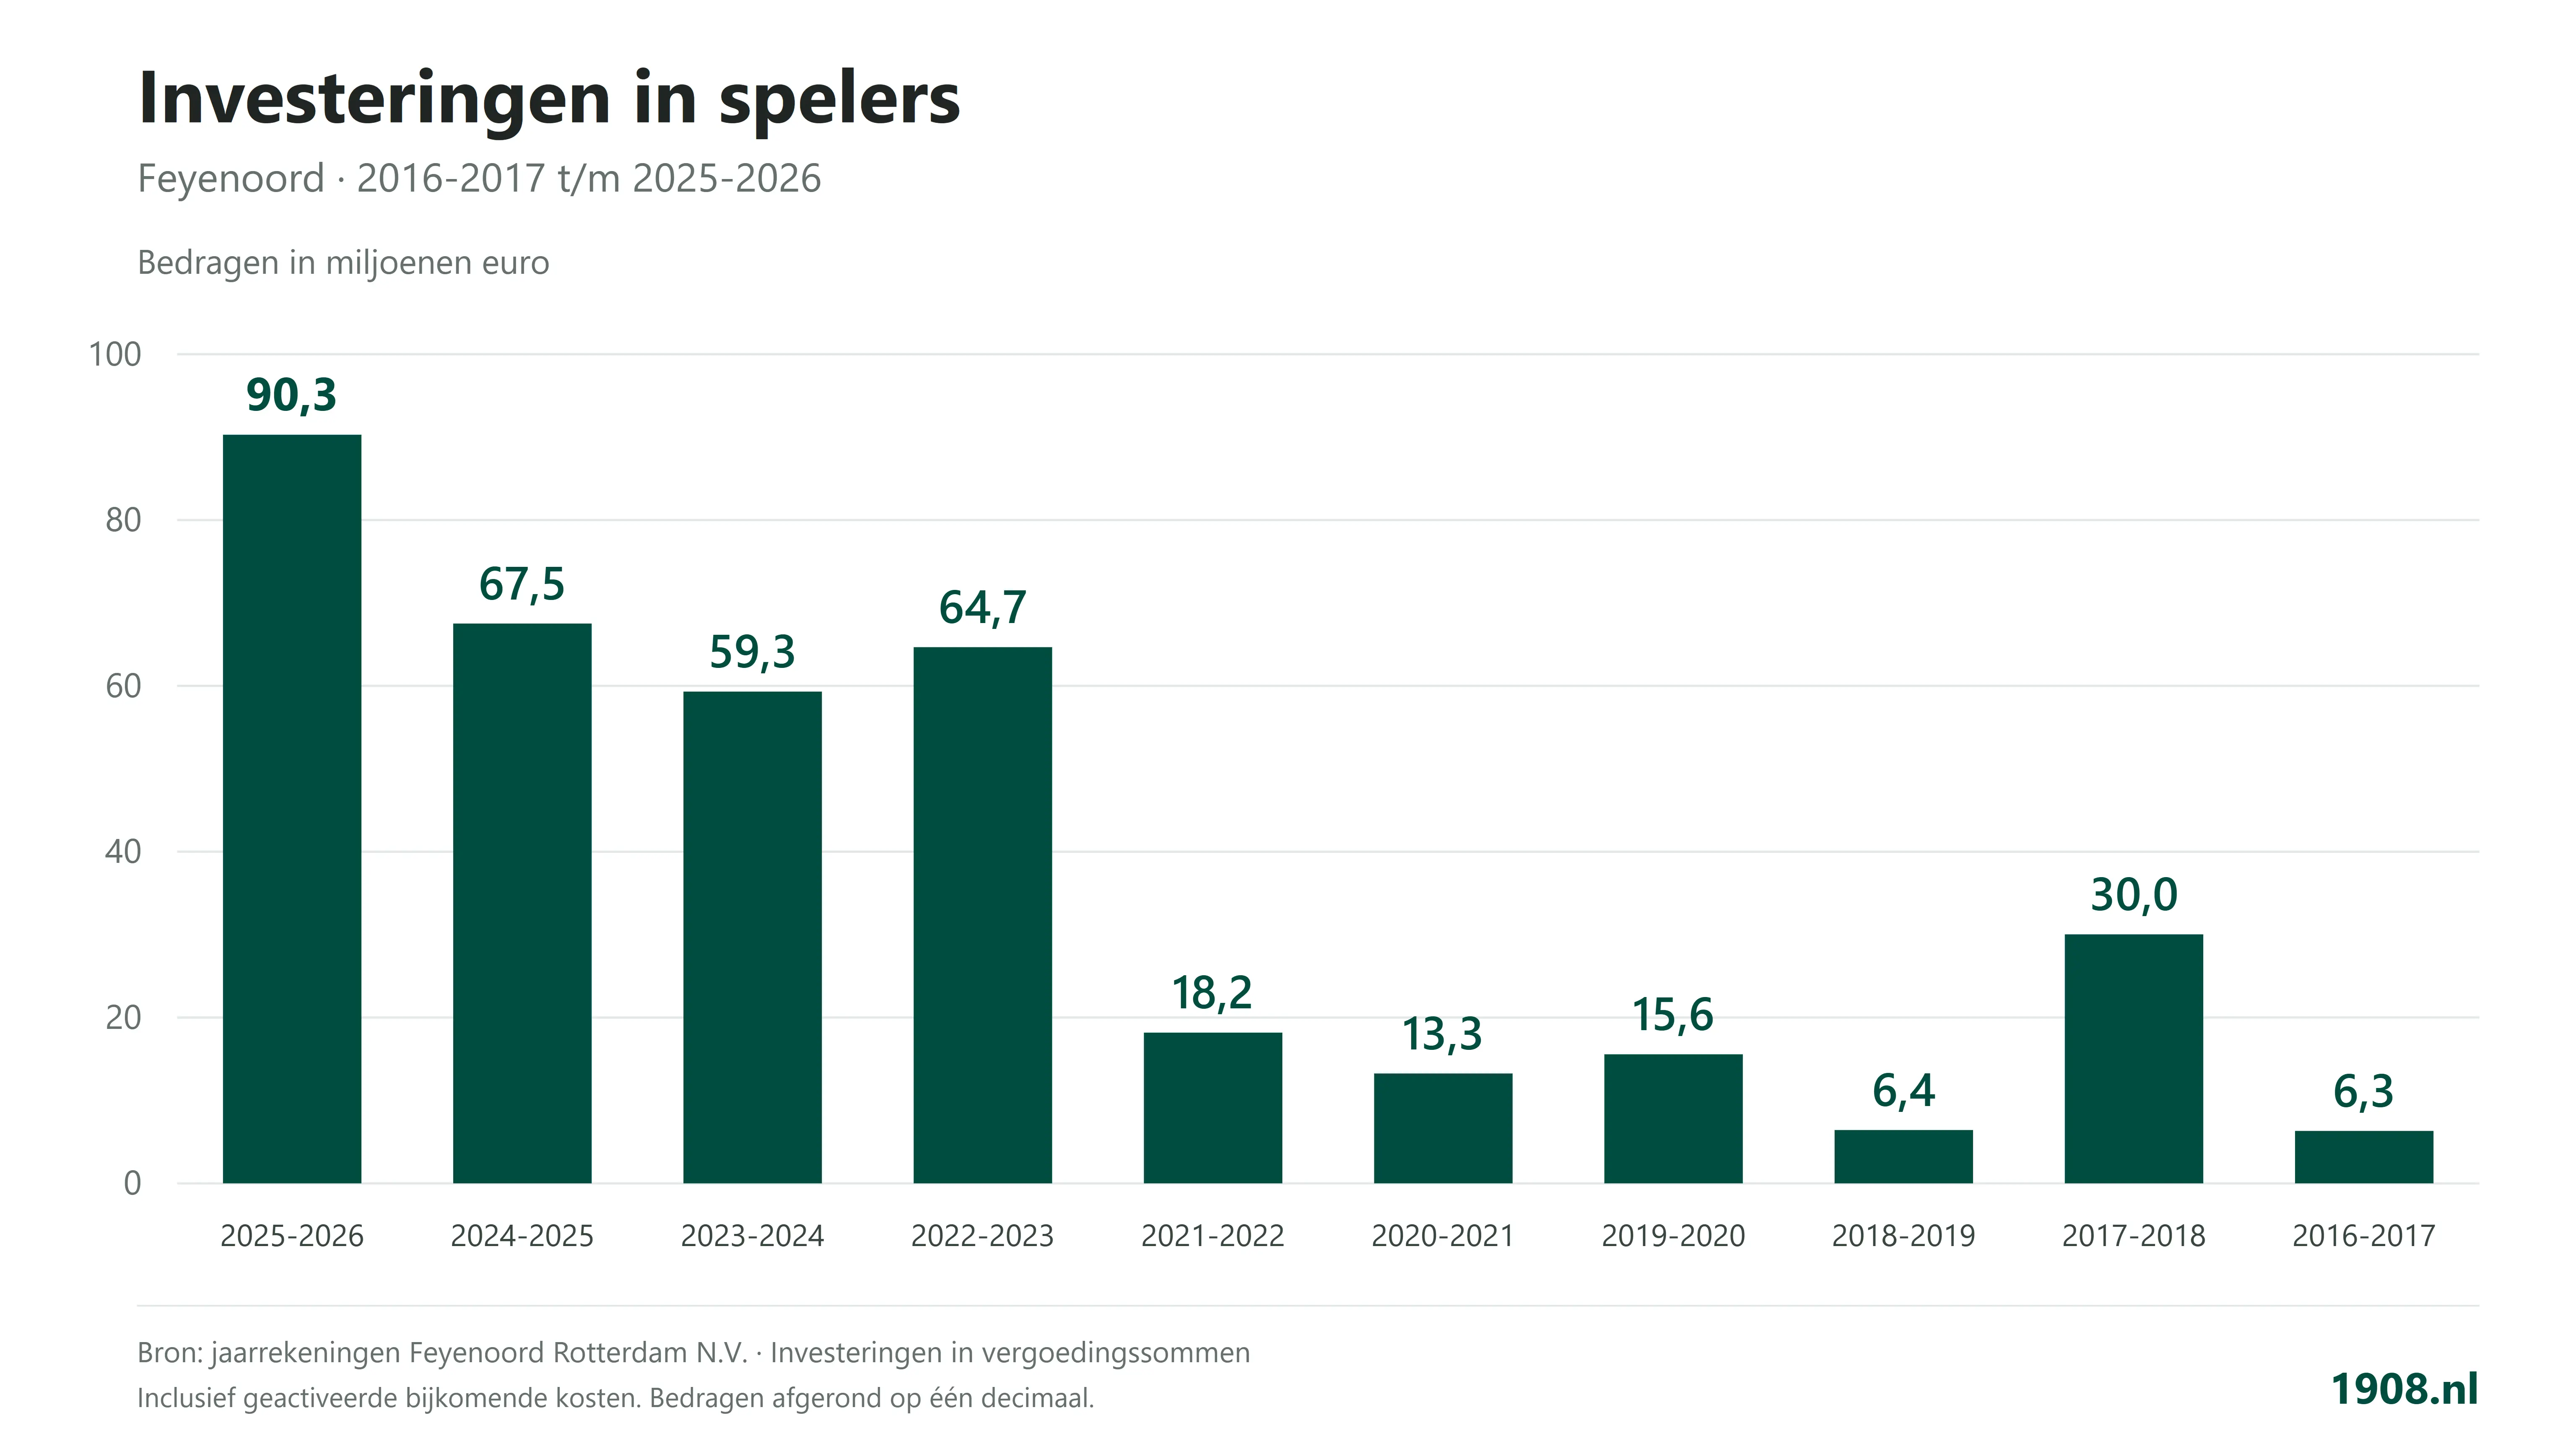
In de jaarrekening wordt exact vermeld hoeveel in een seizoen is geïnvesteerd in de spelersgroep. Bij Feyenoord was dit 90,3 miljoen euro in 2025-2026, tegenover 67,5 miljoen euro een jaar eerder. De investeringen in de afgelopen seizoenen zijn historisch hoog. In de jaargangen voor 2022-2023 lagen de bedragen tientallen miljoenen lager.
Het is relevant om te bepalen welke spelers hieronder vallen. Hiervoor moet allereerst worden teruggegrepen op de jaarrekening 2024-2025. Daarin staat dat na balansdatum eind juni 2025 Luciano Valente, Gaoussou Diarra, Gonçalo Borges, Tsuyoshi Watanabe, Jordan Bos, Casper Tengstedt en Anel Ahmedhodžić gezamenlijk zijn gecontracteerd voor 49 miljoen euro. In dit bedrag ontbreken de te activeren tekengelden en makelaarskosten.
In de winterstop van 2026 kwamen Mats Deijl en Jeremiah St. Juste erbij. Samen met de spelers die vóór balansdatum (Vanhoutte en Ferri) in de transferzomer zijn vastgelegd, is duidelijk wie allemaal vallen onder het investeringsbedrag.
Voorwaardelijke verplichtingen en contractverlengingen
Investeringen in spelers kunnen in een seizoen naast de reguliere aanschafwaarden nog oplopen door de zogenoemde voorwaardelijke verplichtingen en tussentijdse contractverlengingen waarbij veel tekengeld wordt geactiveerd.
Bij veel transfers is vastgelegd dat de koopsom hoger wordt wanneer bepaalde prestaties door club of speler worden gerealiseerd. Dat kan variëren van een bonus bij het spelen van een vastgesteld aantal wedstrijden tot het halen van Europees voetbal.
In de jaarstukken is een maximaal bedrag vermeld als indicatie. Op balansdatum schat Feyenoord de voorwaardelijke verplichtingen op 13,2 miljoen euro. De boekwaarde van de selectie kan dus nog met hoogstens dit bedrag oplopen.
Schatting boekwaarde selectie na transferzomer
Hoewel het geen eenvoudige opgave is, kan op basis van de beschikbare informatie toch een redelijke schatting worden gemaakt van de boekwaarde van de selectie na afloop van de transferzomer.
Uitgangspunt is de geactiveerde boekwaarde van 88 miljoen euro op balansdatum. Op dit bedrag worden de desinvesteringen van de na balansdatum verkochte spelers in mindering gebracht, geraamd op circa 22 miljoen euro.
De aanschafwaarden zijn gebaseerd op de informatie van Transfermarkt.nl. Daarnaast is rekening gehouden met geactiveerde tekengelden en makelaarskosten. De boekwaarde op het moment van verkoop is berekend op grond van de verstreken contractperiode.
De volgende stap is het toevoegen van de investeringen van de na balansdatum aangetrokken spelers. Voor de Duitse keeper Tjark Ernst werd een transfersom van 5 miljoen euro betaald volgens Transfermarkt.nl terwijl Mika Mármol, Reiss Nelson en Florian Kastenmeier transfervrij kwamen.
Op basis van de vooronderstellingen wordt de boekwaarde van de selectie na afloop van de transferzomer geschat op een bedrag in een bandbreedte van 75-80 miljoen euro. Op basis daarvan lijkt het aannemelijk dat de afschrijvingslasten in het huidige seizoen 2026-2027 met enkele miljoenen zullen dalen.
Kort samengevat bestaat de boekwaarde na de transferzomer dus uit 88 miljoen euro boekwaarde op balansdatum, verminderd met de desinvesteringen van de vertrokken spelers, die gezamenlijk op ongeveer 22 miljoen euro zijn geschat.
Door de transfersom voor Ernst stijgt het saldo van de boekwaarde naar ongeveer 71 miljoen euro en neemt daarnaast verder toe naar de bandbreedte door betaalde tekengelden en makelaarskosten. Hierin nemen de transfervrije spelers het grootste deel voor hun rekening. De bandbreedte is indicatief voor schattingsverschillen waarbij 80 miljoen euro de bovenkant is van geraamde boekwaarde na afloop van de transferzomer.
Door het activeren van de voorwaardelijke verplichtingen van maximaal 13,2 miljoen euro kan de boekwaarde in de loop van het seizoen verder toenemen.
Negatief werkkapitaal: een ‘zorgenkind’
Het werkkapitaal wordt veelal gedefinieerd als het verschil tussen vlottende activa en vlottende passiva. Het saldo is de laatste seizoenen zwaar negatief en mag gerust een ‘zorgenkind’ worden genoemd.
| Vlottende activa | Vlottende passiva |
| Debiteuren | Crediteuren |
| Kortlopende transfervorderingen | Kortlopende transferverplichtingen |
| Overige vorderingen en overlopende activa | Overige schulden en overlopende passiva |
| Liquide middelen |
De voetbalbond ziet het werkkapitaal als de belangrijkste indicator in de beoordeling van financiële gezondheid. De score wordt bepaald door de vlottende activa uit te drukken in een percentage van de vlottende passiva. Hoe hoger de ratio, hoe sterker de financiële positie.
| Nettowerkkapitaal (x € 1.000) | |||||||
| 30-06-2026 | 30-06-2025 herzien |
30-06-2025 | 30-06-2024 | 30-06-2023 | 30-06-2022 | 30-06-2021 | |
| Vlottende activa | 76.852 | 67.314 | 67.314 | 33.306 | 20.071 | 25.003 | 30.415 |
| Vlottende passiva | 119.434 | 108.187 | 112.420 | 82.578 | 70.613 | 41.287 | 39.101 |
| Nettowerkkapitaal | -42.582 | -40.872 | -45.106 | -49.272 | -50.542 | -16.284 | -8.686 |
| FRS-ratio | 64% | 62% | 60% | 40% | 28% | 61% | 78% |
Door een wijziging in de rubricering van de balans is het werkkapitaal per 30 juni 2025 opnieuw vastgesteld. In de jaarrekening wordt deze aanpassing toegelicht. De herziening zorgt voor een lichte verbetering van het werkkapitaal vergeleken met een eerdere publicatie. In het afgelopen seizoen is het saldo echter weer verslechterd.
In het verleden werd onder ‘transferverplichtingen’ slechts de te betalen transfersommen opgenomen. De verplichtingen aan vorige clubs, spelers en voetbalagenten werden onder de overige (kortlopende) schulden gerubriceerd. Teneinde het inzicht in de totale verplichting uit hoofde van transfers en de looptijd daarvan te verbeteren, zijn de laatste verplichtingen met ingang van dit boekjaar gerubriceerd onder de ‘transferverplichtingen’, waarbij de verplichtingen die vervallen meer dan 1 jaar na balansdatum worden gerubriceerd onder de langlopende schulden.
Historische ontwikkeling werkkapitaal
Het werkkapitaal is sinds 2021, toen het al beduidend negatief was, verder verslechterd. De terugval is substantieel. In 2017 stond het werkkapitaal nog vier miljoen euro positief, na een bijna jaarlijkse verbetering vanaf de zomer van 2012.
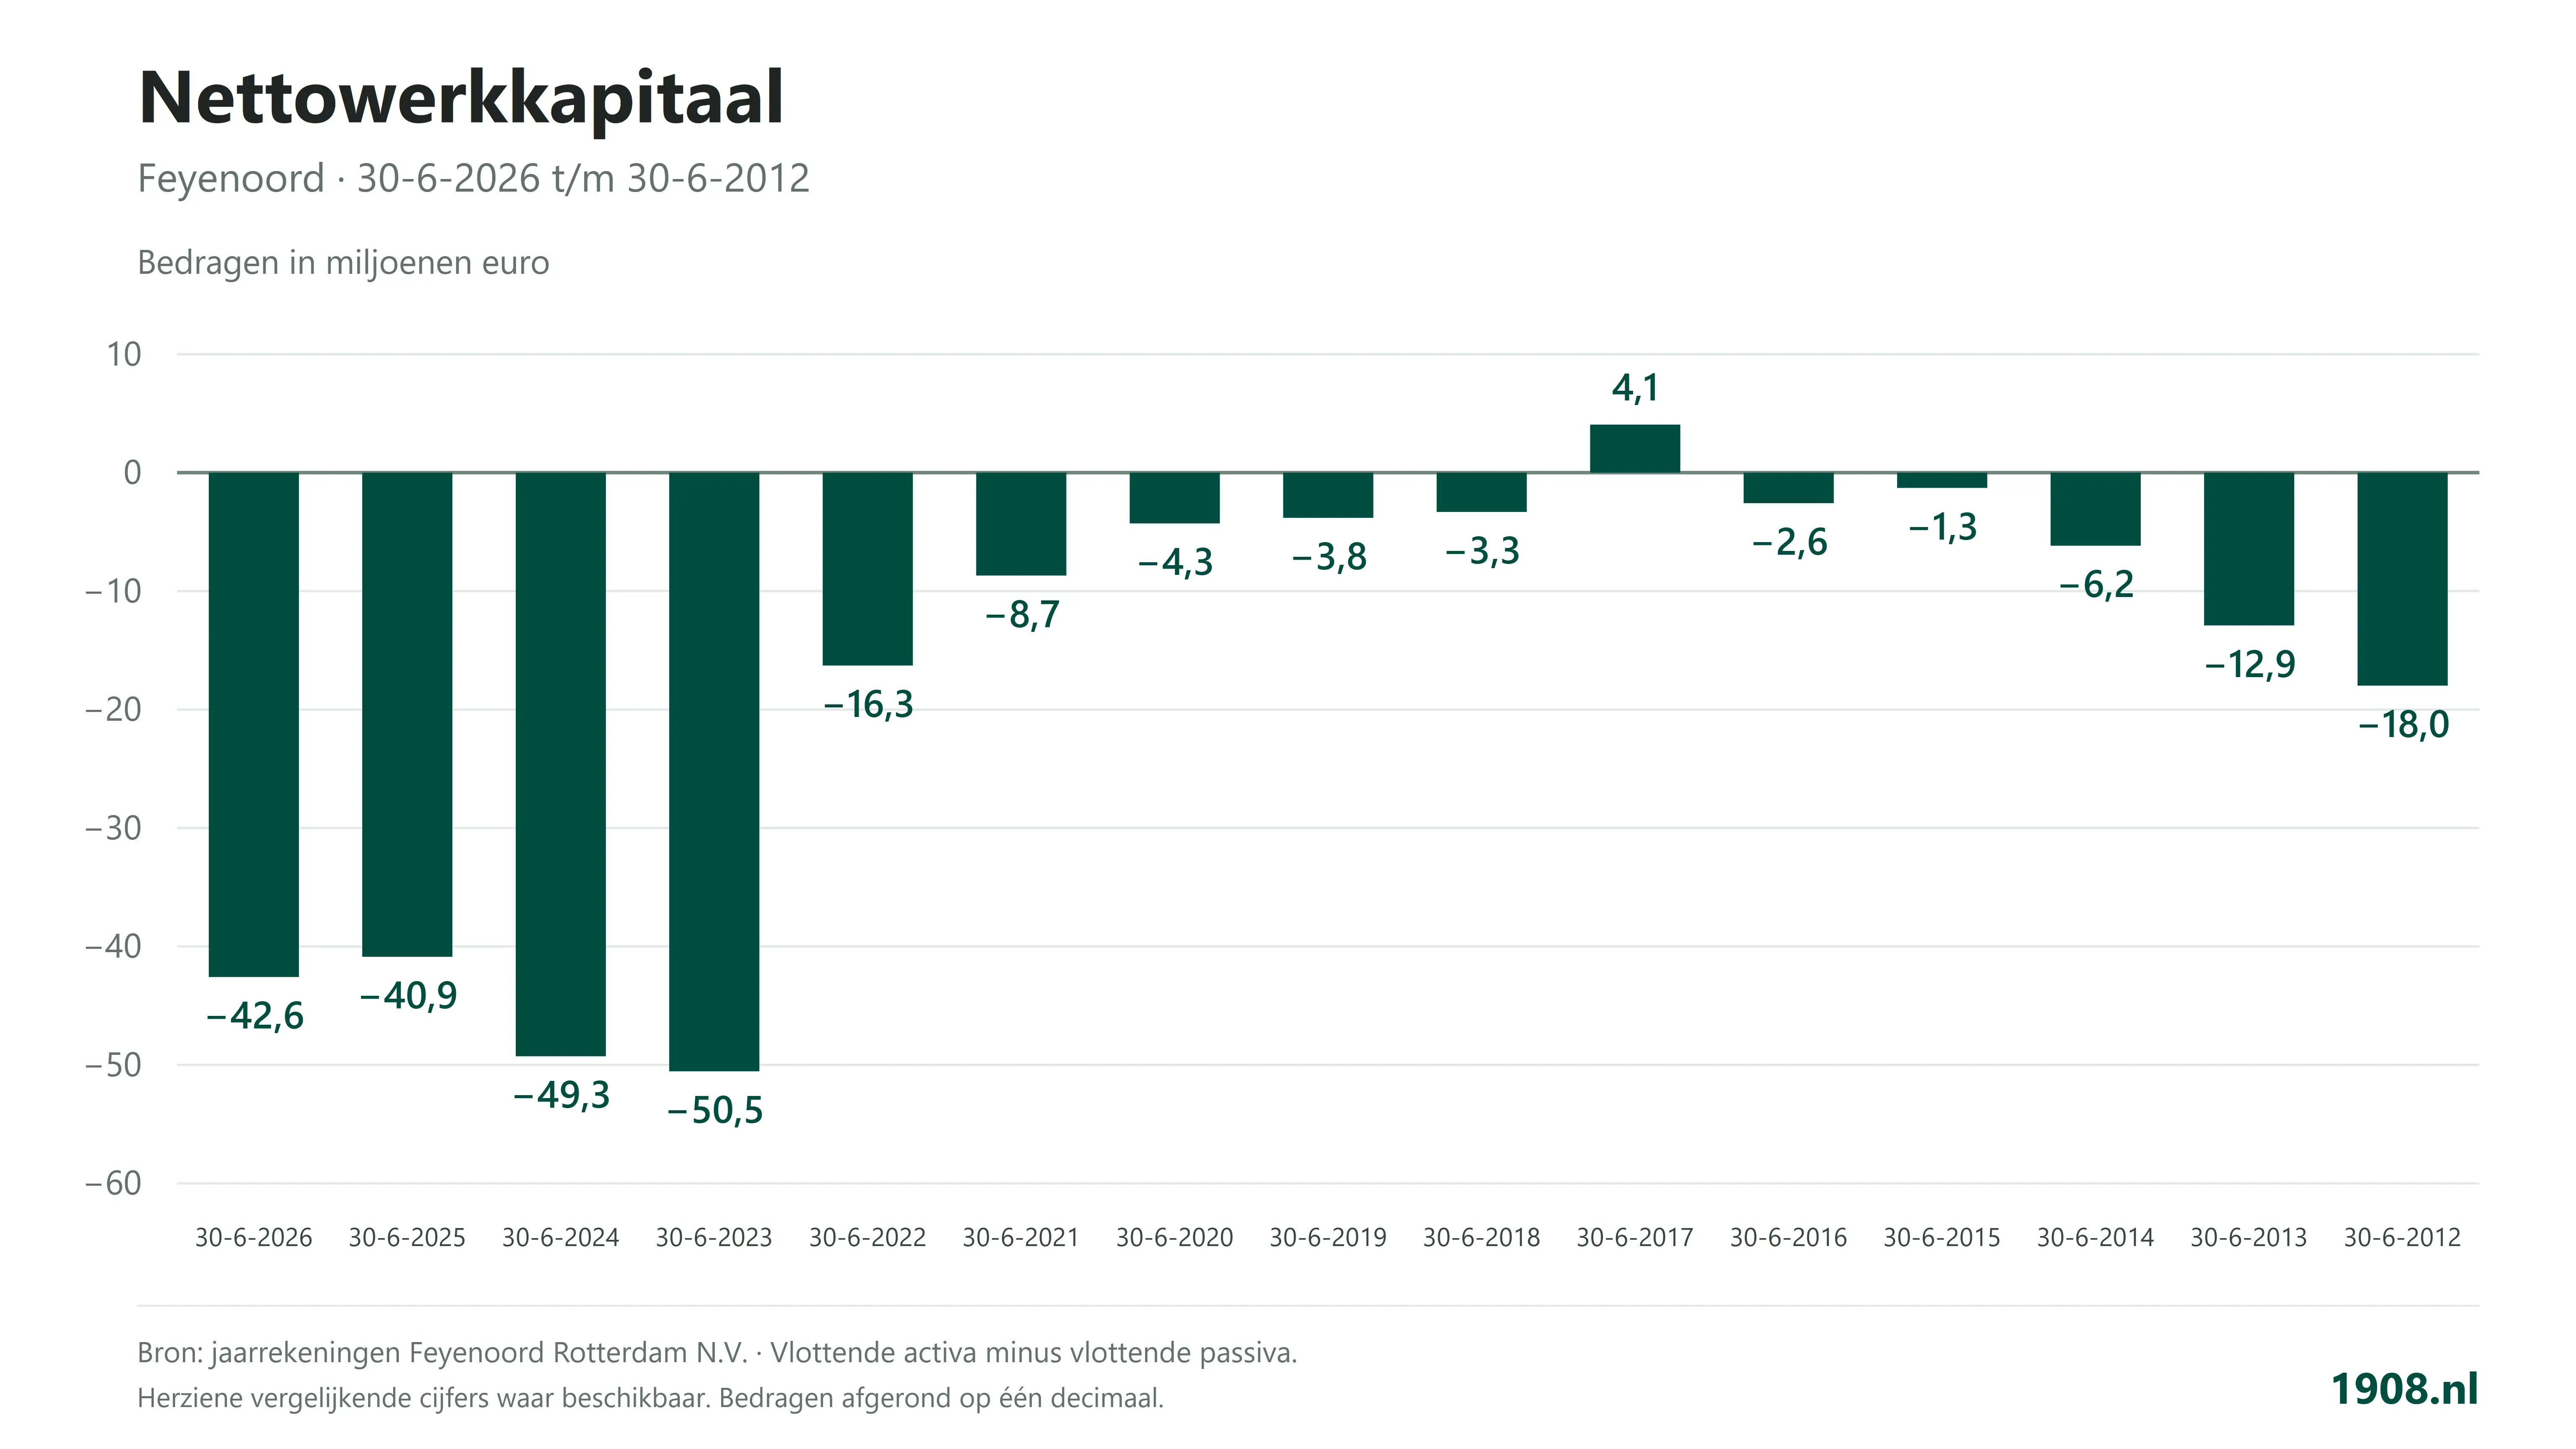
Vanaf 2021 namen de kortlopende verplichtingen met ruim 80 miljoen euro toe, terwijl de kortlopende (transfer)vorderingen en liquide middelen met een stijging van slechts 46 miljoen euro beduidend achterbleven. Hierdoor verslechterde het werkkapitaal verder. Door een herrubricering binnen de balans vond nog enige demping plaats.
De toename van de verplichtingen wordt vooral veroorzaakt door de stijging van de kortlopende transferverplichtingen en overlopende passiva. Op zichzelf is een toename van de laatste categorie niet erg als de bedragen die vooruit worden ontvangen aan onder meer seizoenkaarten en partnerships in de liquide middelen na balansdatum beschikbaar blijven. Helaas is dat niet het geval.
In de toelichting op de kortlopende schulden staat dat de doorlopende kredietfaciliteit bij ABN-AMRO in februari 2026 is verlengd en verhoogd van 6,25 naar 10 miljoen euro.
Hoewel de premies van de Champions League enige verlichting geven, wordt op korte termijn geen substantiële verbetering verwacht. Zelfs in het recordjaar 2024-2025 met tien miljoen euro aan extra CL-inkomsten door het behalen van de achtste finales bleek de progressie marginaal. Er is beduidend meer nodig. Daarom heeft de club ervoor gekozen de Vrienden vooralsnog niet uit te kopen. Investeringen in het stadion krijgen prioriteit. Het uitkopen van aandeelhouders en het investeren in hospitality en groot onderhoud leiden op de middellange termijn tot hogere inkomsten. Extra langlopende financiering is echter onvermijdelijk.
Minder slagkracht op de transfermarkt
Het structureel negatieve werkkapitaal en de oplopende schulden beperkt de financiële slagkracht op de transfermarkt. Hierdoor balanceert de club voortdurend tussen het versneld innen van vorderingen en het uitstellen van betalingsverplichtingen. Het doorverkopen van transfervorderingen aan derden (factoring) of het aantrekken van financiering op basis van toekomstige spelersverkopen (squadfinanciering) kan tijdelijk uitkomst bieden, maar gaat onvermijdelijk samen met extra kosten en het risico in een vicieuze cirkel te geraken. De hogere kosten bestaan uit stijgende rentelasten en een korting vanwege risico-opslag op de verkochte transfervorderingen.
De deelname aan de Champions League biedt naar verwachting enige verlichting. In september heeft de UEFA een aanzienlijk deel van de startpremies uit het miljardenbal uitgekeerd, wat de liquiditeitspositie binnen het seizoen op korte termijn versterkt en de druk op het werkkapitaal tijdelijk vermindert.
Solvabiliteit
De solvabiliteit is de tweede belangrijke pijler in de financiële beoordeling vanuit Zeist. Het kengetal geeft de mate aan waarin een vereniging in staat is langlopende schulden terug te betalen. Het getal wordt bepaald door het eigen vermogen uit te drukken in een percentage van het totale vermogen.
| Ontwikkeling solvabiliteit (bedragen x € 1.000) | ||||||
| 30-06-2026 | 30-06-2025 | 30-06-2024 | 30-06-2023 | 30-06-2022 | 30-06-2021 | |
| Eigen vermogen | 24.692 | 37.308 | 14.906 | 6.338 | 1.007 | 1.629 |
| Totaal vermogen | 199.607 | 185.376 | 135.937 | 102.185 | 64.194 | 65.106 |
| Solvabiliteit | 12% | 20% | 11% | 6% | 2% | 3% |
Een score van 25 procent beloont de KNVB met een beoordeling in de hoogste categorie. De solvabiliteit is in de laatste seizoenen verbeterd. Door de toename van het totale vermogen en het nadelig resultaat afgelopen seizoen is de solvabiliteit en het FRS-puntenaantal op balansdatum verslechterd.
Langlopende schulden
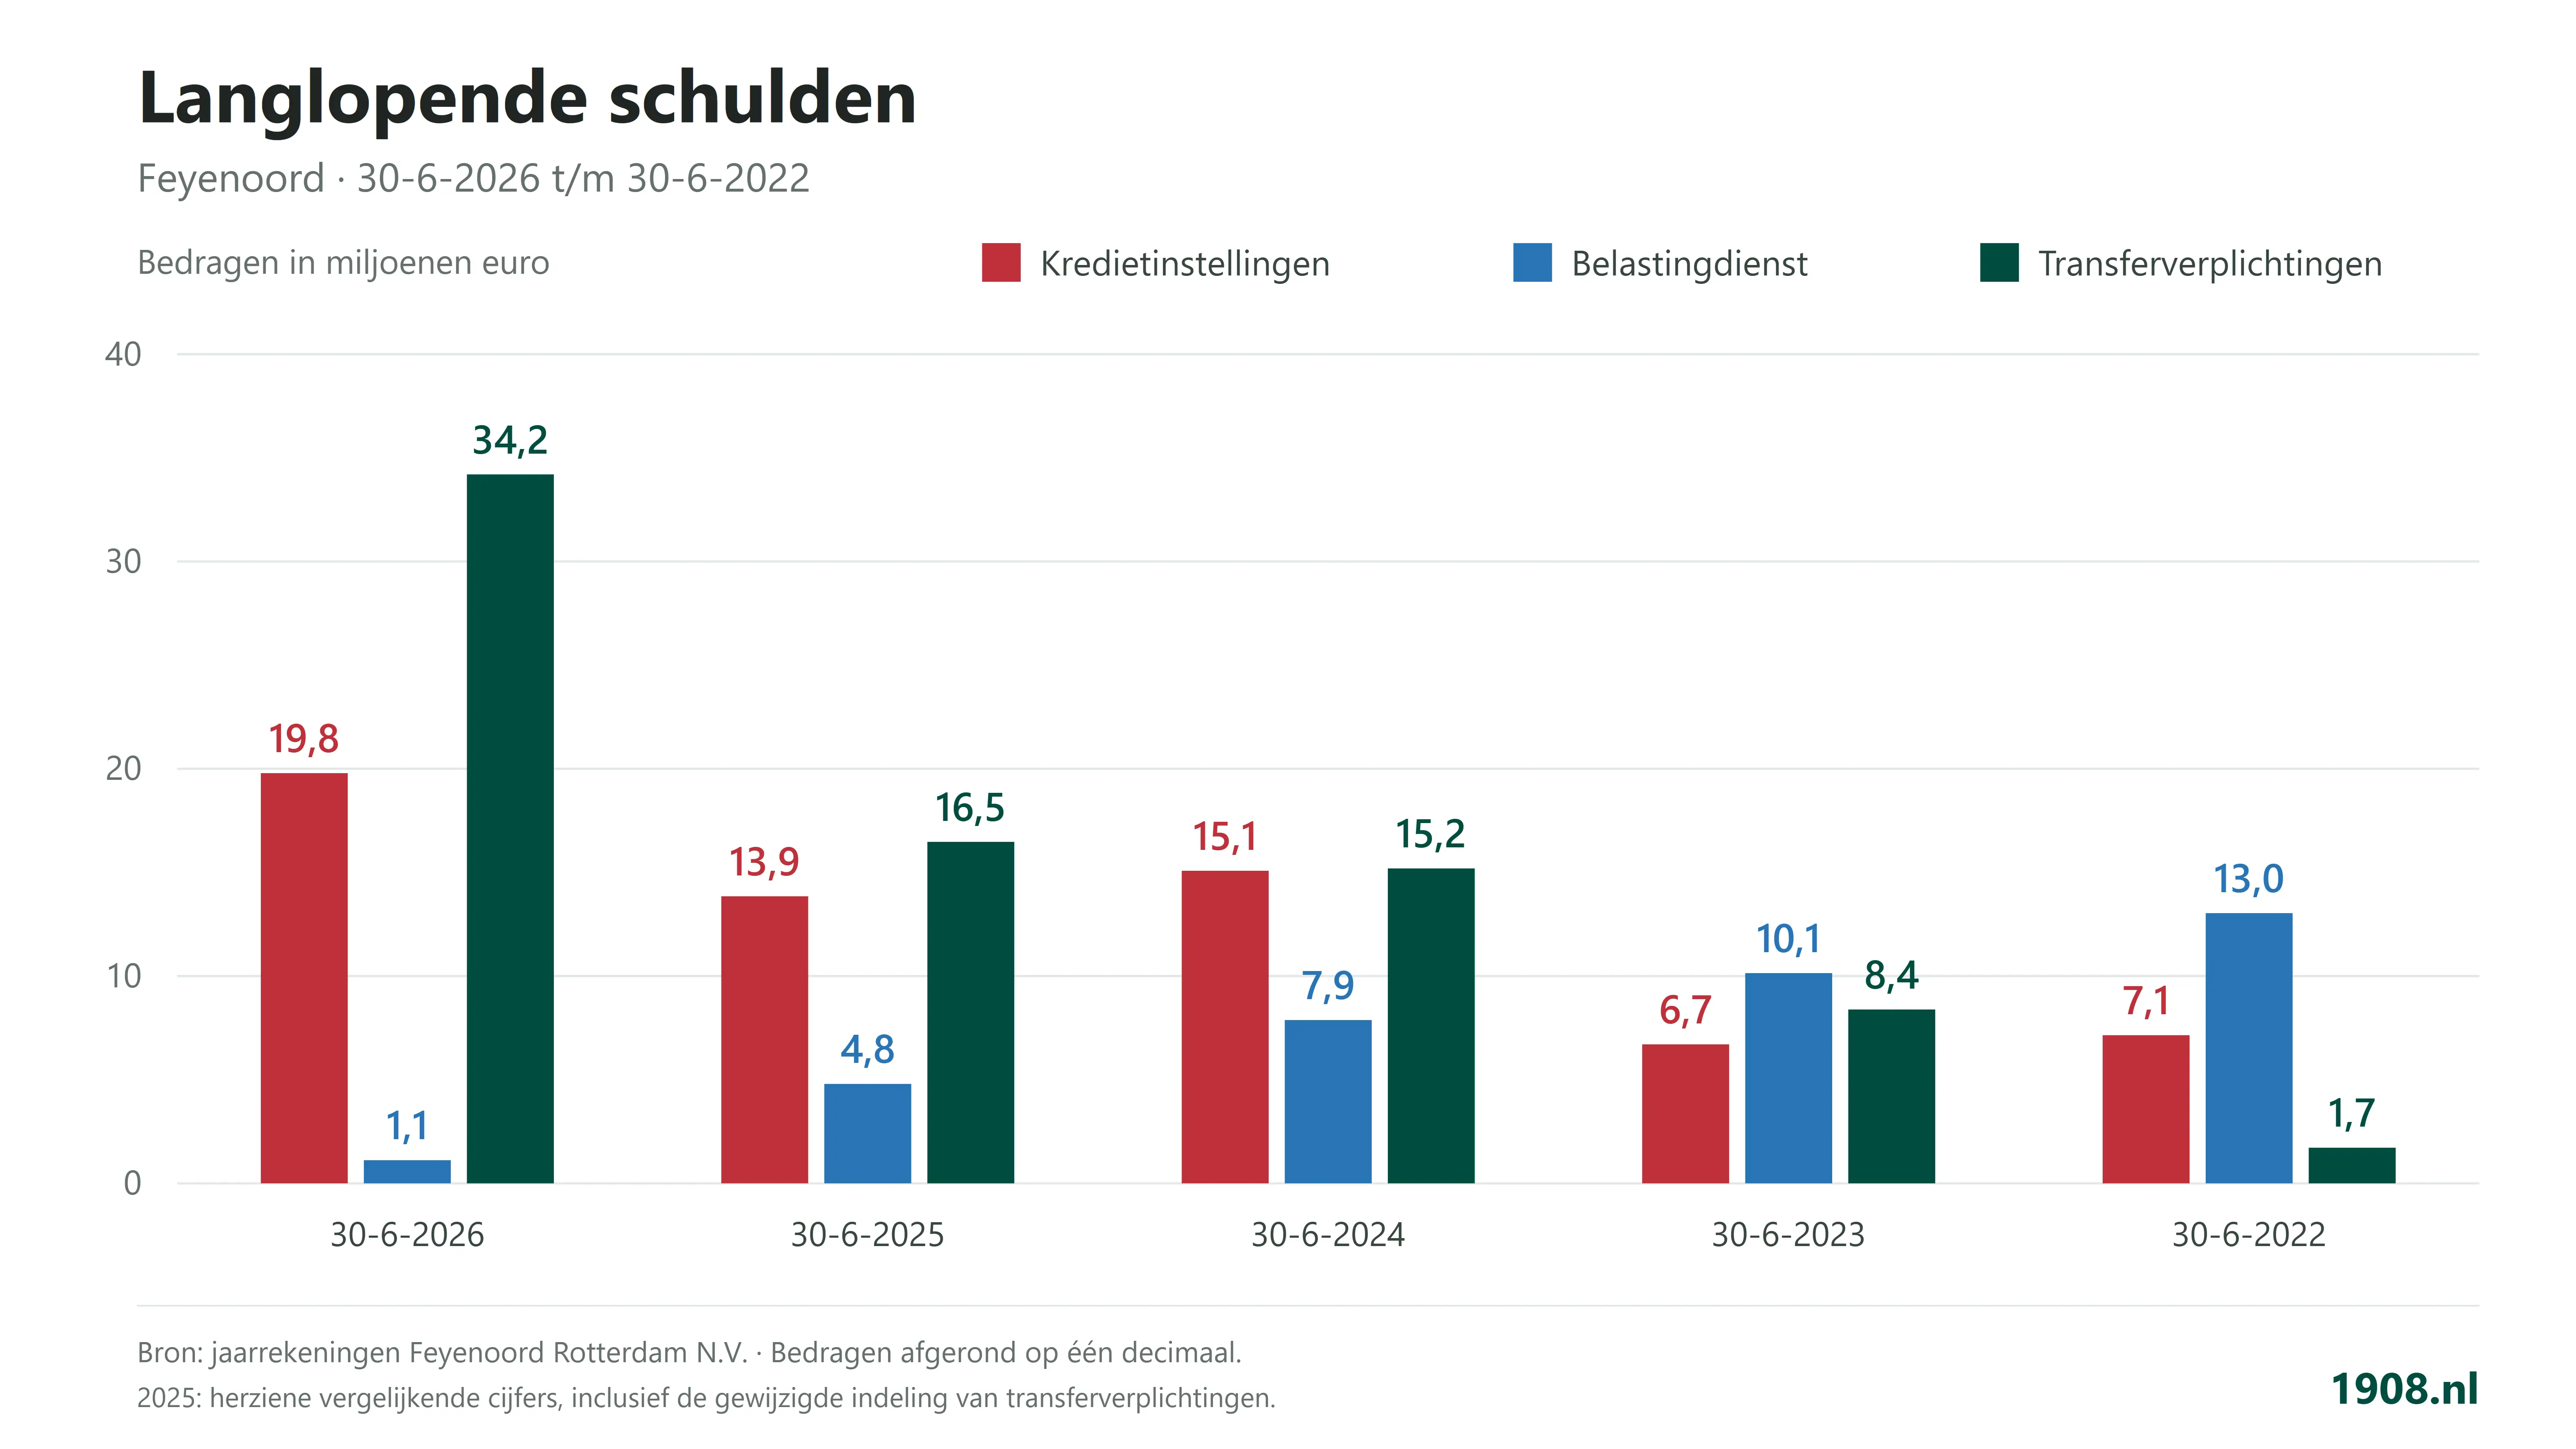
De langlopende schulden bedragen eind juni 2026 55,1 miljoen euro, tegenover 35,1 miljoen euro een jaar eerder.
Langlopende schulden kredietinstellingen
Feyenoord heeft een drietal langlopende leningen uitstaan bij kredietinstellingen. Het betreft twee hypothecaire leningen, die afgesloten zijn in de seizoenen 2017‑2018 en 2018‑2019, met een oorspronkelijke looptijd van vijftien jaar. De gebouwen van Varkenoord en trainingscomplex 1908 dienen als zekerheid.
In het boekjaar zijn de oorspronkelijke hoofdsommen van de twee hypothecaire leningen aangepast, opnieuw met een looptijd van vijftien jaar. Hierdoor is ongeveer drie miljoen euro extra liquiditeit gegenereerd. In de nieuwe situatie moet jaarlijks 582.000 euro worden afgelost, in tegenstelling tot 440.000 euro in eerdere jaren.
In de hypothecaire voorwaarden staat dat de hoofdsom van de lening maximaal 55 procent van de marktwaarde van het onderpand mag zijn.
Squadfinanciering
De derde lening betreft de zogenoemde Squadfinanciering, die per 30 juni 2025 15 miljoen euro bedroeg en een oorspronkelijke looptijd had van twee jaar. De aflossing vindt twee keer per jaar plaats en is gebaseerd op 25 procent van de ontvangsten uit transfers in de voorafgaande zes maanden.
Door de aankopen in het seizoen 2025-2026 en het ontbreken van voldoende liquiditeit is het leningsbedrag in oktober 2025 verhoogd naar 20 miljoen euro. Daarbij geldt de voorwaarde dat extra moet worden afgelost wanneer het uitstaande saldo hoger is dan 15 procent van de geschatte marktwaarde van de selectie.
Met een geschatte verkoopwaarde van de selectie van meer dan 200 miljoen euro vormt dit geen enkele beperking.
Door de verhoging van de Squadfinanciering en de toename van de hoofdsom van de hypothecaire leningen is het langlopende financieringsdeel op balansdatum met bijna 6 miljoen gestegen tot circa 20 miljoen euro. Uit de balanstoelichting blijkt dat in het seizoen 2026-2027 ongeveer 8,8 miljoen euro wordt afgelost. Dit bedrag is gerangschikt onder de kortlopende schulden. Het merendeel van de aflossingen zal van toepassing zijn op de Squadfinanciering.
De betaalde rentelasten liepen afgelopen seizoen met ruim zes ton op naar 2,2 miljoen euro. Ondanks dat de rente-opslag op de Squadfinanciering met een half procent is verlaagd.
Langlopende schulden Belastingdienst
De langlopende schuld aan de Belastingdienst bedroeg eind juni 2026 1,1 miljoen euro en vindt haar oorsprong in het coronatijdperk. In de zomer van 2011 stond deze schuld nog op 13,7 miljoen euro. Dankzij een uitstelregeling kreeg Feyenoord extra tijd om achterstallige loonheffingspremies af te lossen. Uiterlijk 30 september 2027 moeten alle achterstanden volledig zijn weggewerkt. In het seizoen 2026-2027 wordt, net als in het voorgaande jaar, 3 miljoen euro afgelost. Dit bedrag is onder de kortlopende schulden opgenomen.
Langlopende transferverplichtingen
Ultimo juni 2025 stond 12,2 miljoen euro aan langlopende transferverplichtingen open. Dit saldo bestond voorheen uitsluitend uit verplichtingen aan clubs voor de aankoop van spelers. Door een presentatiewijziging zijn nu ook langlopende betalingen aan makelaars en spelers toegevoegd die met transfers samenhangen, wat heeft geleid tot een stijging van het saldo met ruim 4 miljoen euro.
De aflossingstermijn bedraagt maximaal vier jaar, waarbij het grootste deel binnen de eerste twee jaar moet worden voldaan. In de loop van het seizoen 2025-2026 is het openstaande saldo verder opgelopen naar 34,2 miljoen euro. Van dit bedrag moet bijna 30 miljoen euro binnen twee jaar worden betaald.
Transfervorderingen
De langlopende transfervorderingen bedroegen eind juni 2026 bijna 15 miljoen euro, waarvan ongeveer de helft naar verwachting binnen een tot twee jaar wordt ontvangen.
Maar liefst 50 miljoen euro van de transfervorderingen moet binnen een jaar zijn voldaan. Een stijging van 15 miljoen euro met een jaar eerder. Een kwart van dit bedrag is nodig om de squadfinanciering af te lossen.
De afgelopen seizoenen is een deel van de transfervorderingen aan derden verkocht om liquiditeit te genereren. In het seizoen 2023-2024 ging het om bijna 18 miljoen euro terwijl dit in 2024-2025 lager lag, maar nog altijd op 9 miljoen euro. De afgelopen jaargang liep dit bedrag op naar bijna 27 miljoen euro.
Eigen vermogen
Het eigen vermogen is sinds 2010 door de kapitaalstortingen van de Vrienden van Feyenoord enorm verbeterd. Ultimo juni 2025 bedroeg het saldo van bezittingen en schulden 37,3 miljoen euro positief, de hoogste stand ooit. De ombuiging van negatief naar positief is, naast de kapitaalinjectie vooral het gevolg van de positieve financiële resultaten over de afgelopen seizoenen.
| Ontwikkeling eigen vermogen (bedragen x € 1.000) | ||||||
| 30-06-2026 | 30-06-2025 | 30-06-2024 | 30-06-2023 | 30-06-2022 | 30-06-2021 | |
| Gestort kapitaal | 90 | 90 | 90 | 90 | 90 | 90 |
| Agioreserve | 40.683 | 40.683 | 40.683 | 40.683 | 40.683 | 36.782 |
| Overige reserves | -3.465 | -25.867 | -34.435 | -39.766 | -35.243 | -18.302 |
| Resultaat | -12.616 | 23.055 | 9.547 | 6.636 | -4.523 | -16.941 |
| Dividend | 0 | -653 | -979 | -1.305 | 0 | 0 |
| Eigen vermogen | 24.692 | 37.308 | 14.906 | 6.338 | 1.007 | 1.629 |
De overige reserves tonen het historisch saldo van de jaarlijkse financiële resultaten sinds de oprichting van de club. Het negatieve saldo van 54,2 miljoen euro uit de zomer van 2011 verbeterde de afgelopen jaren met ruim 51 miljoen euro. Echter door het substantiële nadeel in het afgelopen seizoen ontstaat een aanzienlijke verslechtering.
Met de inkomsten van het miljardenbal voor dit seizoen in het vooruitzicht lonkt een voordelig operationeel resultaat. De transferresultaten zijn echt nog onvoldoende om de afschrijvingskosten te dekken waardoor het totale resultaat ongewis is.
De potentie van toekomstige spelersopbrengsten zullen een positieve impuls geven aan de financiële resultaten. Dit rechtvaardigt de verwachting dat de negatieve overige reserves in de toekomst langzaam omslaan naar structureel positieve cijfers. Hiervoor is echter saneren binnen de operationele kosten noodzakelijk. De status die Eenhoorn heeft opgebouwd in Alkmaar op dit vlak is hoopgevend voor Feyenoord. Maar ook Dévy Rigaux heeft bij Club Brugge het klappen van de zweep geleerd. De Belgische topclub is kerngezond en financieel uitstekend geleid.
Schuldontwikkeling
Ook de Raad van Commissarissen is de verzwakking van de schuldpositie en liquiditeit niet ontgaan:
“De RVC blijft niettemin bijzondere aandacht vragen bij de Directie voor de liquiditeitsontwikkeling en de vermogenspositie van de club.”
Er is aangegeven dat niet elk seizoen CL-voetbal halen mogelijk is en daarom ook nadrukkelijk naar alternatieve scenario’s wordt gekeken. Onduidelijk is vooralsnog waar naar gekeken wordt.
Door langlopende investeringsverplichtingen, zoals de uitkoop van aandeelhouders en de verbeteringen aan het stadion, is verdere stijging van de langlopende schulden voorlopig onvermijdelijk. Een dempend effect kan zich komende transferzomer voordoen indien door substantiële verkopen de mogelijkheid ontstaat om de squadfinanciering volledig af te lossen.
Balanseffecten eenwording
Door de samenvoeging van club en stadion worden de balanswaarden van de afzonderlijke jaarrekeningen samengevoegd. Dit brengt belangrijke effecten teweeg voor het seizoen 2026-2027. In een apart artikel wordt hier uitgebreid op ingegaan. Voor nu wordt stilgestaan bij de effecten op de langlopende schulden. Hierbij is de stadionbalans van eind juni 2025 de basis. Naar verwachting wordt eind november de jaarrekening 2025-2026 gepubliceerd.
Uit de jaarrekening 2024-2025 blijkt dat de langlopende schulden 5,2 miljoen euro bedragen. Door de stadiondeal zorgen een tweetal administratief technische oorzaken ervoor dat eind juni 2027 de langlopende schulden aanzienlijk toenemen.
Allereerst ontstaat door de uitkoopregeling van aandeelhouders een langlopende schuldpositie van naar verwachting 25-30 miljoen euro. Dit bedrag daalt elk jaar door de uitkoop van aandelen.
Ook is overeengekomen dat SC Feyenoord haar C-aandelen overdraagt. De amateurtak ontvangt hiervoor vanaf 1 juli 2023 veertig jaar lang 275.000 euro ter compensatie. Dit bedrag is aan indexatie onderhevig. Eind juni bedraagt de langlopende schuldpositie ongeveer 10 miljoen euro.
Conclusie
Hoewel de situatie niet acuut problematisch is, geven zowel de zwakke positie van het werkkapitaal als de oplopende langlopende schulden aanleiding tot zorg.
Om de slagkracht op de transfermarkt niet te verslechteren en in ieder geval op peil te houden, blijven spelersverkopen noodzakelijk. Hiermee worden aflossingscapaciteit op leningen en noodzakelijke toekomstige liquide middelen gegenereerd. Ook geeft dit dekking voor de afschrijvingskosten. De investeringscapaciteit wordt echter beperkt door gemaakte financieringskeuzes. Gelukkig zijn de voorwaarden voor terugbetaling van kapitaal aan de Vrienden van Feyenoord soepel.
In dat licht zijn op de korte termijn gewonnen wedstrijden in het miljardenbal bijzonder welkom. De lucratieve premies verlichten de financiële druk enigszins.
De huidige transferzomer met een relatief lager investeringsvolume en sanering in de selectie toont aan dat door de nieuwe directie pas op de plaats wordt gemaakt en niet alles meer mogelijk is. Hopelijk is dit een eerste signaal voor verbetering. Komende transferzomer komt mogelijk de echte reddingsboei door nieuwe recordverkopen? Hoe dat uitpakt, zal moeten worden afgewacht.
Het blijft echter van groot belang een structurele oplossing te vinden voor met name het negatieve werkkapitaal en de oplopende langlopende schulden, zodat verdere verslechtering van liquiditeit en daarmee verminderde slagkracht op de transfermarkt wordt voorkomen. Geen woorden, maar daden!
Dank aan Speedy68 voor zijn grondige analyse van de jaarrekening van Feyenoord en het schrijven van deze longread.